Feu de cheminée : réflexes, monoxyde de carbone et prise en charge par l'assurance
Un feu de cheminée survient quand les dépôts de suie et de goudron accumulés dans le conduit s’enflamment à leur tour. La température grimpe alors très haut sur toute la hauteur de la colonne, la maçonnerie subit un choc thermique brutal, et le risque de propagation à la charpente devient réel. La question de l’assurance suit immédiatement celle de la sécurité : la garantie incendie du contrat multirisque habitation joue en principe, mais l’assureur s’intéresse de près à l’entretien du conduit. Les paragraphes qui suivent séparent nettement ce qui relève des secours, ce qui relève de l’occupant et ce qui se joue ensuite avec l’assureur, sans jamais transformer un épisode dangereux en exercice de bricolage.
Reconnaître un feu de cheminée
Les signes ne laissent guère de place au doute. Un ronflement sourd et continu s’installe dans le conduit, comparable à un souffle de réacteur, très différent du crépitement habituel d’une flambée. Des vibrations parcourent parfois le boisseau, et la paroi du conduit devient anormalement chaude à l’étage ou dans les combles. Une odeur âcre de suie brûlée envahit les pièces. Depuis l’extérieur, la souche crache des flammes, des étincelles et une fumée épaisse, souvent constellée de flammèches qui retombent sur la couverture et sur les toits voisins.
Deux situations se distinguent techniquement. Le feu de suie ordinaire consume des dépôts friables et s’épuise assez vite, ce qui n’empêche pas la colonne d’atteindre des températures considérables. Le feu de bistre, alimenté par une croûte vitrifiée collée à la paroi, dure bien plus longtemps, dégage une chaleur intense et fissure fréquemment la maçonnerie. Ce second cas concerne surtout les installations où le bois humide et les allures très réduites ont fabriqué du goudron pendant des saisons.
Le contexte joue enfin son rôle. Un conduit non ramoné depuis plusieurs hivers, un feu relancé violemment après des semaines d’allure lente, un allumage au carton ou au bois de palette, une cheminée de résidence secondaire rallumée sans contrôle après une longue absence : ces circonstances reviennent constamment dans les rapports d’intervention. Dans les secteurs de montagne où la saison de chauffe dépasse six mois, la probabilité augmente mécaniquement avec le nombre d’heures de fonctionnement.
Les réflexes immédiats
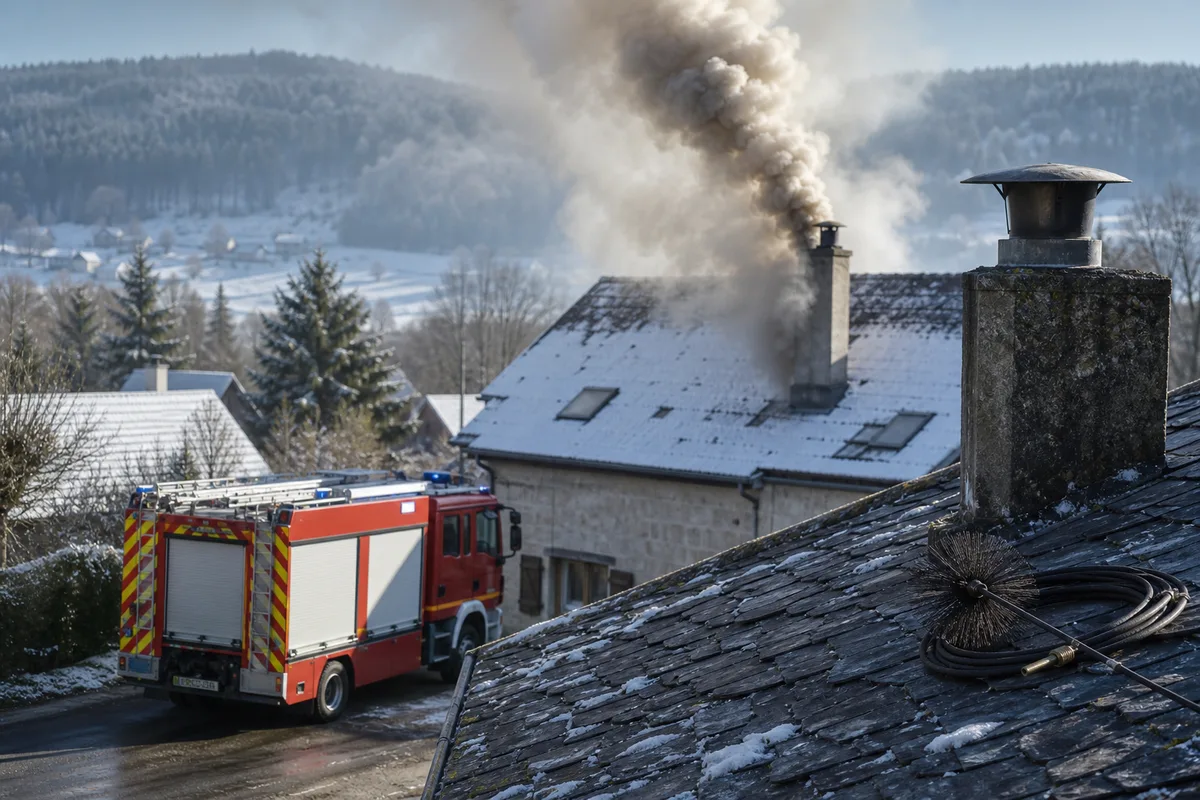
Le premier réflexe consiste à appeler les secours, sans attendre de voir si le phénomène s’atténue. Le 18 ou le 112 reçoit l’appel, et il faut annoncer clairement qu’il s’agit d’un feu de conduit, préciser l’adresse exacte, l’étage, le type d’appareil et la présence éventuelle de voisins mitoyens. Un feu de cheminée qui semble se calmer peut avoir déjà transmis sa chaleur à une poutre encastrée, laquelle se consumera lentement pendant des heures avant de s’enflammer. Seul un contrôle par les sapeurs-pompiers, souvent à l’aide d’une caméra thermique, permet de l’écarter.
Le deuxième réflexe relève de la protection des personnes. Rassembler les occupants, faire sortir les enfants et les animaux, prévenir immédiatement les voisins quand le bâtiment est mitoyen ou quand des flammèches retombent sur les toitures alentour. Éloigner du foyer les objets et le mobilier combustibles situés à proximité, si cela peut se faire sans danger et sans perdre de temps, limite la propagation dans la pièce. Une évacuation calme vaut mieux qu’une tentative d’intervention improvisée.
Le troisième réflexe consiste à ne rien entreprendre sur le conduit. Aucune manipulation du boisseau, aucune montée sur la toiture, aucune tentative d’extinction par le haut, aucun apport d’eau dans le conduit : l’eau se transforme instantanément en vapeur et le choc thermique peut faire éclater la maçonnerie. Cette règle vaut aussi pour les extincteurs domestiques, inadaptés à un feu de conduit. Les sapeurs-pompiers disposent des techniques et du matériel nécessaires : leur laisser la main est la seule conduite raisonnable, et le temps gagné à ne pas improviser sert directement à mettre les occupants en sécurité.
Après l’intervention des secours
Le conduit ne doit pas être réutilisé tant qu’un professionnel ne l’a pas contrôlé. Un feu de cheminée dégrade souvent l’ouvrage de façon invisible depuis la pièce : boisseaux fissurés, joints ouverts, tubage déformé, chapeau soulevé, souche lézardée. Rallumer un feu dans un conduit fissuré expose les combles à des fumées chaudes et à des braises. La vérification comprend en principe une inspection à la caméra sur toute la hauteur, un test d’étanchéité et un examen de la souche, opérations décrites dans notre point sur les normes du conduit de cheminée.
La déclaration à l’assureur suit rapidement. Le délai usuel de déclaration d’un sinistre incendie est en principe de cinq jours ouvrés à compter de la connaissance des faits, sauf disposition plus favorable du contrat. Le dossier gagne à être constitué immédiatement : photographies des dégâts avant tout nettoyage, inventaire des biens endommagés, coordonnées des intervenants, numéro d’intervention des secours, devis de remise en état et rapport du professionnel ayant contrôlé le conduit.
Le nettoyage vient ensuite, et il se sous-estime toujours. Les suies déposées sur les murs, les tissus et les plafonds sont grasses, corrosives et pénétrantes. Une remise en état sérieuse mobilise des entreprises spécialisées, et cette prestation entre fréquemment dans le périmètre indemnisé. Entamer un grand nettoyage avant le passage de l’expert supprime en revanche les preuves du dommage : mieux vaut sécuriser, photographier et attendre les consignes de l’assureur.
L’expertise, quand elle est diligentée, se prépare. L’expert mandaté par l’assureur cherche à établir l’origine du sinistre, l’état d’entretien du conduit et l’étendue réelle des dommages. Réunir avant sa visite les certificats de ramonage des dernières années, la facture d’installation de l’appareil, la plaque signalétique du tubage éventuel et les rapports de contrôle antérieurs raccourcit sensiblement la procédure. L’occupant peut se faire assister par un expert d’assuré, dont les honoraires sont parfois pris en charge selon les contrats, notamment lorsque les montants en jeu sont importants ou que l’appréciation de la vétusté fait débat. Répondre par écrit, dater chaque envoi et conserver une copie de tous les échanges reste une précaution élémentaire, y compris quand les relations avec l’assureur se déroulent sans heurt.
Le monoxyde de carbone, un danger distinct
Le feu spectaculaire n’est pas le risque le plus meurtrier. Un conduit partiellement obstrué, un appareil mal réglé ou une pièce insuffisamment ventilée provoquent une combustion incomplète qui libère du monoxyde de carbone, gaz inodore, incolore et non irritant. Rien n’alerte les sens, et l’intoxication progresse d’autant plus vite que les occupants dorment. Les épisodes se concentrent sur les périodes de grand froid, quand les logements sont calfeutrés et les appareils sollicités en continu.
Les signaux à connaître sont des maux de tête, des nausées, des vertiges, une fatigue anormale et des troubles de la vision, touchant souvent plusieurs personnes ou les animaux du foyer au même moment, et s’atténuant à l’extérieur. La conduite à tenir tient en quatre gestes : ouvrir les fenêtres, arrêter si possible l’appareil sans prendre de risque, sortir du logement, appeler les secours au 15, au 18 ou au 112. Ne pas réintégrer les lieux avant l’autorisation des services intervenus et faire vérifier l’installation avant toute remise en service complètent cette séquence.
La prévention repose sur trois piliers complémentaires. Un détecteur de monoxyde de carbone homologué, installé dans la pièce où fonctionne l’appareil, alerte avant l’apparition des symptômes : il n’est pas obligatoire mais vivement recommandé. Le détecteur avertisseur autonome de fumée, lui, est en principe exigé dans tout logement, l’occupant en assurant l’entretien. La ventilation permanente du logement, enfin, ne se bouche jamais, même par grand froid : une grille d’aération obstruée avec du ruban adhésif reste l’une des causes récurrentes d’accident.
Ce que couvre l’assurance habitation
La garantie incendie figure dans le socle de tout contrat multirisque habitation et couvre en principe les dommages causés par un feu de cheminée au bâtiment et aux biens. Les conditions générales détaillent le périmètre exact, les franchises applicables, les plafonds et les exclusions. Le tableau ci-dessous récapitule les situations les plus courantes, à titre de repère de lecture : seul le contrat souscrit fait foi.
| Situation | Garantie généralement mobilisée | Point d’attention |
|---|---|---|
| Dommages au logement et aux biens | Garantie incendie du contrat habitation | Certificat de ramonage fréquemment demandé |
| Remise en état du conduit | Selon contrat, vétusté parfois déduite | Devis détaillé et rapport de contrôle |
| Dommages causés aux voisins | Responsabilité civile et recours des voisins | Déclaration rapide, coordonnées échangées |
| Relogement temporaire | Garantie assistance selon le contrat | Conserver tous les justificatifs |
| Nettoyage des suies et des fumées | Dommages annexes de la garantie incendie | Photographier avant tout nettoyage |
| Défaut d’entretien avéré | Risque de réduction d’indemnisation | Aucun barème public, appréciation au cas par cas |
Le certificat de ramonage occupe une place centrale dans cette discussion. L’assureur peut en demander la production, et l’absence d’entretien régulier ouvre la voie à une réduction d’indemnisation, appréciée selon les clauses souscrites et les circonstances. Aucun pourcentage officiel ne s’applique : tout se joue sur le contrat et sur le dossier. Conserver plusieurs années de certificats, avec les réserves écrites du professionnel, constitue la meilleure protection possible, comme le détaille notre dossier sur l’obligation de ramonage.
La situation locative appelle une lecture supplémentaire. L’entretien courant, ramonage compris, incombe en principe au locataire, tandis que les travaux sur le conduit relèvent du propriétaire. Chacun doit être assuré pour sa part, et le bail précise fréquemment le rythme attendu et la remise des certificats. Après un sinistre, les deux assureurs échangent, et l’existence des documents d’entretien tranche généralement le débat plus vite qu’une longue correspondance.
La prévention reste enfin le meilleur contrat. Un conduit ramoné au moins une fois par an, un bois fendu séché sous abri ventilé pendant au moins deux saisons, un appareil dimensionné pour le logement, une allure de feu franche plutôt qu’un fonctionnement bridé en permanence et une vigilance sur les odeurs et les fumées réduisent considérablement la probabilité d’un départ de feu. La manière de choisir un professionnel sérieux pour cet entretien est développée dans notre repérage des ramoneurs du Jura. Un entretien régulier ne supprime jamais totalement le risque, mais il place l’occupant du bon côté de la discussion le jour où le conduit s’embrase.